Mieux vaut prévenir que guérir ! Comment le KYC peut-il m’aider ?
La règle d’or en matière du Credit Management est la suivante : mieux vaut prévenir que guérir. Le risque de retard ou de non-paiement est un élément clé à cet égard. Pour déterminer ce risque, vous devez bien connaître votre client. Le principe « Know Your Customer (KYC) » peut vous y aider.
Le terme « Know Your Customer », également connu sous le nom de « Customer Due Dilligence », est particulièrement connu dans le monde bancaire. Lorsque l’on s’engage dans des collaborations financières avec des entreprises ou des particuliers, il est important de bien évaluer les risques impliqués. Pour cela, il faut effectuer des analyses approfondies. Mais vous ne pouvez pas tout examiner, car la situation financière est souvent confidentielle. La protection de cette confidentialité est soumise à des règles strictes. Pourtant, il existe de nombreuses façons de détecter correctement les risques. Nous vous les présentons avec plaisir sur la base de notre expertise.
Credit Management et KYC
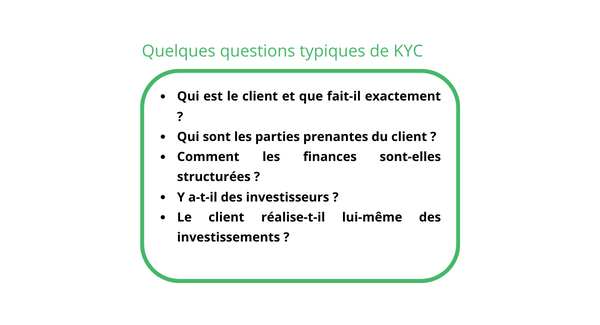
Pour prévenir ou réduire le risque de non-paiement ou de paiement tardif, vous devez être en mesure de bien évaluer vos clients. De préférence dans le plus de domaines possible. Le mieux est de trouver les réponses à des questions générales telles que :
- Qui est mon client ?
- Qui sont les propriétaires, les gérants et les cadres ?
- Où mon client est-il situé ?
- Coordonnées : puis-je communiquer par différents canaux, avec les personnes adéquates ?
- Où mon client fait-il des affaires ? À l’étranger également ?
- Qui sont ses clients finaux ?
- Y a-t-il des perspectives de croissance ou le client est-il plutôt en difficultés ?
- Y a-t-il une possibilité de reprise ?
- …
La question principale pour le Credit Management est évidemment la situation financière du client. Pour la déterminer, plusieurs options s’offrent à vous.
Analyse du risque financier
En tant qu’entrepreneur, vous pouvez effectuer votre propre analyse. De nombreuses données (financières) sont accessibles au public. Pensez par exemple à la Banque-Carrefour des Entreprises (BCE) ou à la Banque Nationale de Belgique (BNB). Sur la base de paramètres connus tels que la liquidité, la solvabilité et la rentabilité, vous attribuez une certaine note ou un certain score. Cela vous permet d’évaluer le risque éventuel dès le départ. Malheureusement, cette méthode ne peut être appliquée qu’aux clients professionnels. L’analyse du risque d’un particulier est beaucoup plus difficile, car ses données sont souvent confidentielles.
Aide à l’analyse des risques
Ce type d’analyse demande une certaine expérience et des connaissances. Si vous n’en disposez pas, vous pouvez, par exemple, utiliser des informations commerciales. Il existe plusieurs fournisseurs sur le marché qui offrent ces informations, comme Graydon-Credit Safe, Company Web, Trends, Dun & Bradstreet, etc. Ils réunissent toutes les données de l’entreprise dans un rapport et attribuent eux-mêmes une certaine note.
Il est important d’effectuer cette analyse de manière très approfondie, surtout lorsqu’il s’agit de gros clients ou de grosses commandes. De nombreux entrepreneurs font appel à des analystes de crédit spécialisés pour cela.
Voulez-vous mettre en place le système KYC dans votre organisation ou avez-vous besoin de l’aide de professionnels en credit management ?